بیمه مسئولیت چیست؟ این سوالی است که بسیاری از صاحبان کسبوکار، کارفرمایان و حتی افراد عادی هنگام خرید بیمه با آن روبهرو میشوند. بیمه مسئولیت یکی از مهمترین انواع بیمه است که از فرد یا مجموعه در برابر خسارتهای مالی و جانی واردشده به دیگران محافظت میکند. در واقع اگر بهدلیل فعالیت، اشتباه یا کوتاهی شما آسیبی به شخص دیگری وارد شود، شرکت بیمه بخش زیادی از خسارت را جبران میکند.
امروزه با افزایش ریسکهای کاری و پیچیدهتر شدن روابط اجتماعی، داشتن بیمه مسئولیت دیگر یک انتخاب لوکس نیست. بسیاری از مشاغل بدون این بیمه در معرض ضررهای سنگین مالی قرار میگیرند. از پزشکان و مهندسان گرفته تا صاحبان فروشگاه، کارخانه و ساختمانهای در حال ساخت، همه ممکن است روزی با شکایت یا مطالبه خسارت مواجه شوند.
در این مقاله بهصورت کامل بررسی میکنیم که بیمه مسئولیت چیست، چه انواعی دارد، چه خسارتهایی را پوشش میدهد و هنگام خرید آن باید به چه نکاتی توجه کنید. همچنین درباره مزایا، استثناها و عوامل موثر بر قیمت این بیمه صحبت خواهیم کرد.
بیمه مسئولیت چیست؟
بیمه مسئولیت نوعی قرارداد میان بیمهگذار و شرکت بیمه است که بر اساس آن، اگر بیمهگذار باعث وارد شدن خسارت جانی یا مالی به شخص ثالث شود، بیمهگر موظف است خسارت را طبق شرایط بیمهنامه پرداخت کند.
به زبان ساده، این بیمه از دارایی و سرمایه شما در برابر هزینههای سنگین ناشی از اشتباهات یا حوادث محافظت میکند. برای مثال اگر در یک پروژه ساختمانی مصالح روی خودروی فردی سقوط کند یا کارگری در محیط کار دچار حادثه شود، بیمه مسئولیت میتواند هزینههای مربوط را پوشش دهد.
هدف اصلی این بیمه، کاهش فشار مالی ناشی از حوادث غیرمنتظره است. بسیاری از دعاوی حقوقی و خسارتهای سنگین میتوانند یک کسبوکار را با بحران جدی مواجه کنند. به همین دلیل، بیمه مسئولیت در بسیاری از مشاغل اهمیت بالایی دارد.
انواع بیمه مسئولیت
بیمههای مسئولیت در حوزههای مختلفی ارائه میشوند تا هر شغل یا فعالیت بتواند پوشش متناسب با نیاز خود را انتخاب کند. در ادامه با مهمترین انواع این بیمه آشنا میشویم.
بیمه مسئولیت کارفرما در قبال کارکنان
این بیمه یکی از پرکاربردترین انواع بیمه مسئولیت است. اگر کارگر یا کارمند هنگام انجام کار دچار حادثه شود، کارفرما ممکن است مسئول شناخته شود. در چنین شرایطی بیمه هزینههای دیه، درمان یا خسارتهای مرتبط را جبران میکند.
مشاغلی مانند ساختمانسازی، کارخانهها، کارگاهها و پروژههای صنعتی بیشترین نیاز را به این بیمه دارند. زیرا احتمال بروز حادثه در این محیطها بیشتر است.
بیمه مسئولیت پزشکان
پزشکان و کادر درمان بهدلیل حساسیت بالای شغل خود همیشه در معرض شکایت بیماران قرار دارند. بیمه مسئولیت پزشکان خسارتهای ناشی از خطاهای پزشکی، اشتباهات درمانی یا قصور حرفهای را پوشش میدهد.
این بیمه برای پزشکان عمومی، جراحان، دندانپزشکان، پرستاران و سایر فعالان حوزه درمان اهمیت زیادی دارد.
بیمه مسئولیت ساختمانی
در پروژههای ساختمانی احتمال آسیب به همسایهها، عابران یا اموال اطراف وجود دارد. بیمه مسئولیت ساختمانی از مالک یا پیمانکار در برابر این خسارتها حمایت میکند.
برای مثال اگر هنگام گودبرداری به ساختمان مجاور آسیب وارد شود، این بیمه میتواند هزینه خسارت را پرداخت کند.
بیمه مسئولیت عمومی
این نوع بیمه برای کسبوکارهایی مناسب است که با مشتریان یا افراد مختلف در ارتباط هستند. فروشگاهها، رستورانها، مراکز آموزشی و باشگاههای ورزشی معمولا از این بیمه استفاده میکنند.
اگر مشتری در محل کسبوکار شما دچار حادثه شود، بیمه مسئولیت عمومی خسارت را جبران خواهد کرد.
چه خسارتهایی تحت پوشش بیمه مسئولیت قرار میگیرد؟
پوششهای بیمه مسئولیت بسته به نوع بیمهنامه متفاوت است، اما معمولا موارد زیر را شامل میشود:
- پرداخت دیه فوت یا نقص عضو
- هزینههای پزشکی و درمان
- خسارت مالی واردشده به اشخاص ثالث
- هزینههای دادرسی و دفاع حقوقی
- غرامت ناشی از حوادث کاری
البته میزان تعهدات و سقف پوشش در بیمهنامه مشخص میشود. به همین دلیل هنگام خرید باید شرایط قرارداد را با دقت بررسی کنید.
چه مواردی تحت پوشش نیست؟
هر بیمهنامه در کنار پوششها، استثناهایی نیز دارد. برخی خسارتها معمولا تحت پوشش بیمه مسئولیت قرار نمیگیرند.
- خسارتهای عمدی
- حوادث ناشی از فعالیت غیرقانونی
- جریمههای کیفری
- خسارتهای خارج از محدوده بیمهنامه
- حوادث ناشی از جنگ یا بلایای خاص در برخی قراردادها
قبل از خرید بیمه بهتر است همه بندهای قرارداد را مطالعه کنید تا بعدا با مشکل مواجه نشوید.
مزایای خرید بیمه مسئولیت
بسیاری از افراد تصور میکنند این بیمه فقط برای شرکتهای بزرگ ضروری است، اما واقعیت چیز دیگری است. حتی یک حادثه کوچک میتواند هزینههای سنگینی ایجاد کند.
مهمترین مزایای بیمه مسئولیت عبارتاند از:
- کاهش ریسک مالی
- ایجاد آرامش خاطر
- حفظ اعتبار کسبوکار
- پوشش هزینههای حقوقی
- جبران خسارت اشخاص ثالث
برای بسیاری از کارفرمایان، این بیمه یک ابزار مهم مدیریت ریسک محسوب میشود. زیرا هزینه یک حادثه جدی ممکن است چندین برابر حق بیمه سالانه باشد.
عوامل موثر بر قیمت بیمه مسئولیت
هزینه بیمه مسئولیت به عوامل مختلفی بستگی دارد. شرکت بیمه براساس میزان ریسک، نوع فعالیت و سقف تعهدات قیمت نهایی را تعیین میکند.
نوع شغل
هرچه شغل پرخطرتر باشد، حق بیمه بیشتر خواهد بود. برای مثال پروژههای ساختمانی نسبت به فروشگاههای عادی ریسک بالاتری دارند.
تعداد کارکنان
در بیمه مسئولیت کارفرما، تعداد کارگران تاثیر مستقیمی بر هزینه بیمه دارد. افزایش نیروی انسانی معمولا ریسک حوادث را بالا میبرد.
سقف تعهدات
اگر پوشش و سقف پرداخت خسارت بیشتر باشد، مبلغ بیمه نیز افزایش پیدا میکند.
سابقه خسارت
کسبوکارهایی که سابقه حوادث و خسارتهای متعدد دارند، معمولا حق بیمه بیشتری پرداخت میکنند.
هنگام خرید بیمه مسئولیت به چه نکاتی توجه کنیم؟
انتخاب بیمه مناسب فقط به قیمت بستگی ندارد. باید جزئیات پوشش و اعتبار شرکت بیمه را نیز بررسی کنید.
- بررسی دقیق سقف تعهدات
- مطالعه استثناهای بیمهنامه
- انتخاب شرکت بیمه معتبر
- توجه به سرعت پرداخت خسارت
- بررسی نیاز واقعی کسبوکار
بسیاری از افراد هنگام خرید فقط به ارزان بودن بیمه توجه میکنند، اما ممکن است در زمان خسارت متوجه شوند پوشش کافی ندارند.
تفاوت بیمه مسئولیت با سایر بیمهها
بیمه مسئولیت با بیمههای درمان، عمر یا بدنه خودرو تفاوت دارد. در این بیمه تمرکز اصلی روی جبران خسارت واردشده به دیگران است، نه خود بیمهگذار.
برای مثال در بیمه بدنه، خسارت خودروی شما جبران میشود. اما در بیمه مسئولیت، خسارتی که به شخص ثالث وارد کردهاید تحت پوشش قرار میگیرد.
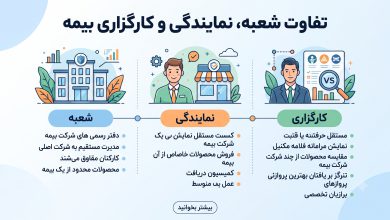
همچنین بسیاری از افراد هنگام انتخاب خدمات بیمهای درباره تقاوت کارگزاری و نماینده بیمه سوال دارند. آشنایی با ساختار فروش بیمه میتواند به انتخاب بهتر و دریافت مشاوره دقیقتر کمک کند.
فرانشیز در بیمه مسئولیت چیست؟
یکی از اصطلاحات مهم در بیمه، فرانشیز است. فرانشیز به بخشی از خسارت گفته میشود که پرداخت آن برعهده بیمهگذار است.
برای مثال اگر فرانشیز بیمه 10 درصد باشد و خسارت 100 میلیون تومان برآورد شود، 10 میلیون تومان را بیمهگذار و بقیه را شرکت بیمه پرداخت میکند.
اگر میخواهید اطلاعات کاملتری درباره این مفهوم داشته باشید، مطالعه مقاله فرانشیز در بیمه میتواند مفید باشد.
آیا بیمه مسئولیت برای همه ضروری است؟
پاسخ این سوال تا حد زیادی به نوع فعالیت شما بستگی دارد. اما در بسیاری از مشاغل، نداشتن بیمه مسئولیت میتواند خطر بزرگی باشد.
اگر با کارکنان، مشتریان، تجهیزات صنعتی یا پروژههای اجرایی سروکار دارید، بهتر است این بیمه را جدی بگیرید. حتی یک حادثه کوچک ممکن است هزینهای ایجاد کند که جبران آن بسیار دشوار باشد.
در برخی حوزهها مانند ساختمانسازی یا پزشکی، داشتن بیمه مسئولیت تقریبا ضروری محسوب میشود. زیرا احتمال شکایت و مطالبه خسارت در این مشاغل بالاست.
جمعبندی
بیمه مسئولیت چیست؟ این بیمه ابزاری مهم برای محافظت مالی در برابر خسارتهای واردشده به دیگران است. فرقی نمیکند پزشک باشید، کارفرما، پیمانکار یا صاحب یک فروشگاه؛ در هر صورت احتمال بروز حادثه وجود دارد.
با انتخاب بیمه مناسب میتوانید از هزینههای سنگین، مشکلات حقوقی و فشار مالی جلوگیری کنید. مهمترین نکته این است که بیمهنامه را متناسب با نیاز واقعی خود انتخاب کرده و به جزئیات پوششها دقت داشته باشید.
اگر قصد خرید بیمه دارید، بهتر است ابتدا ریسکهای شغل خود را بررسی کنید و سپس با آگاهی کامل بهترین گزینه را انتخاب کنید. یک بیمه مناسب میتواند در زمان بحران، از سرمایه و آرامش شما محافظت کند.