تا حالا به این فکر کردهاید که اگر دیگر مجبور نباشید برای پول کار کنید، زندگیتان چه شکلی میشود؟ صبح که بیدار میشوید، دیگر نگران قسط، اجاره یا قبض نیستید. میتوانید وقتتان را صرف کارهایی کنید که واقعاً دوستشان دارید. این تصویر، همان استقلال مالی است. خیلیها فکر میکنند این مفهوم فقط برای میلیاردرهاست، اما واقعیت این است که هر کسی با درآمد معمولی هم میتواند به آن برسد. فقط کافی است مسیر را بشناسد و قدمبهقدم جلو برود.
استقلال مالی دقیقاً یعنی چه؟
استقلال مالی یا Financial Independence (که به اختصار FI هم گفته میشود) یعنی رسیدن به نقطهای که درآمد حاصل از سرمایهگذاریها و داراییهایتان، کافی باشد تا تمام هزینههای زندگیتان را پوشش دهد. به زبان سادهتر، دیگر نیازی نیست برای زنده ماندن، ساعتهای مشخصی از روز را در اختیار کارفرما بگذارید.
این مفهوم با «ثروتمند شدن» فرق دارد. شما برای رسیدن به استقلال مالی نیاز ندارید میلیاردOwner شوید؛ فقط باید به نقطهای برسید که داراییهایتان، هزینههایتان را تأمین کنند. این نقطه برای هر کس متفاوت است و به سبک زندگیاش بستگی دارد.
ویژگیهای اصلی استقلال مالی:
- آزادی انتخاب در نحوهی گذراندن زمان
- کاهش چشمگیر استرس و اضطراب مالی
- توانایی بازنشستگی زودهنگام (اگر بخواهید)
- قدرت تصمیمگیری بدون ترس از دست دادن شغل
- امکان کمک به دیگران و انجام کارهای داوطلبانه
چرا استقلال مالی اینقدر مهم است؟
شاید بپرسید مگر چه اتفاقی میافتد اگر به استقلال مالی نرسیم؟ اتفاقش این است که تمام عمر در چرخهی «کار-پرداخت-کار» گیر میافتید. تا زمانی که توانایی کار کردن دارید، مشکلی نیست؛ اما اگر یک روز بیمار شوید، اخراج شوید یا بخواهید از خانواده مراقبت کنید، چه؟
استقلال مالی به شما این قدرت را میدهد که:
- شغلتان را نه از روی اجبار، بلکه از روی علاقه انتخاب کنید.
- در برابر پیشنهادهای کاری ناعادلانه «نه» بگویید.
- وقت بیشتری برای خانواده، دوستان و علایق شخصی داشته باشید.
- در روزهای سخت مالی، آرامش ذهنیتان حفظ شود.
- رویاهایی که سالها به تعویق انداختهاید را محقق کنید.
مراحل رسیدن به استقلال مالی
رسیدن به استقلال مالی یکشبه اتفاق نمیافتد، اما با یک نقشهی مشخص، کاملاً در دسترس است. این مسیر از چند مرحلهی اصلی تشکیل شده که در ادامه به تفصیل بررسی میکنیم.
مرحله اول: محاسبهی عدد FI شما
اولین قدم این است که بدانید دقیقاً به چقدر پول نیاز دارید. برای این کار از یک فرمول ساده استفاده میشود که به «قانون ۲۵» معروف است:
عدد FI = هزینههای سالانه × ۲۵
مثلاً اگر هزینههای ماهانهی شما ۲۰ میلیون تومان است، هزینهی سالانهتان ۲۴۰ میلیون تومان میشود. با ضرب در ۲۵، عدد FI شما ۶ میلیارد تومان خواهد بود. یعنی اگر ۶ میلیارد تومان سرمایهی مولد داشته باشید، میتوانید با سالانه ۲۴۰ میلیون تومان (ماهانه ۲۰ میلیون) زندگی کنید، بدون اینکه اصل پولتان آب بخورد.
مرحله دوم: کاهش هزینهها و افزایش پسانداز
هر چقدر هزینههایتان کمتر باشد، عدد FI پایینتر میآید و سریعتر به هدف میرسید. اینجا جایی است که باید جدی بگیرید اگر نمیدانید چگونه بودجهبندی شخصی انجام دهیم؟، اول آن را یاد بگیرید. بودجهبندی، پایهی هر برنامهی مالی موفقی است.
چند راهکار عملی برای کاهش هزینهها:
- خانهی کوچکتر یا محلهی ارزانتر
- کاهش استفاده از خودروی شخصی
- آشپزی در خانه به جای رستوران
- لغو اشتراکهای بیاستفاده
- خرید آگاهانه و دوری از مدگرایی
مرحله سوم: افزایش جریانهای درآمدی
فقط با صرفهجویی نمیتوان به استقلال مالی رسید؛ باید درآمد را هم افزایش داد. اینجا جایی است که مفاهیمی مثل درآمد غیرفعال به کمکتان میآیند. هر چه جریانهای درآمدی بیشتری داشته باشید، سریعتر به عدد FI میرسید.
روشهای افزایش درآمد:
- یادگیری مهارتهای جدید و ارتقای شغلی
- شروع یک کسبوکار جانبی
- سرمایهگذاری در بازارهای مالی
- فروش محصولات دیجیتال یا آموزشی
- اجاره دادن داراییهای بلااستفاده
مرحله چهارم: سرمایهگذاری هوشمند و بلندمدت
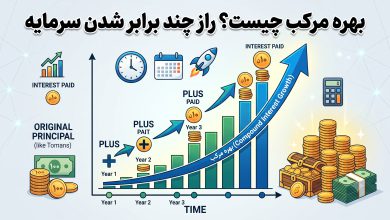
پولی که زیر بالش یا در حساب جاری میخوابد، هر روز بیارزشتر میشود. هنر اصلی این است که پسانداز را به سرمایهگذاری تبدیل کنید. اینجا جایی است که جادوی بهره مرکب چیست؟ خودش را نشان میدهد. سودی که روی سود میآید، در بلندمدت ثروتهای بزرگی میسازد.
بازارهای مالی مختلفی برای سرمایهگذاری وجود دارد:
بورس و سهام
اگر به بورس علاقهمند هستید، قبل از ورود حتماً مفاهیم پایه را یاد بگیرید. مفاهیمی مثل نسبت p/e در بورس به شما کمک میکند سهام ارزشمند را از حبابی تشخیص دهید. همچنین شناخت تاریخچه بورس ایران نشان میدهد که این بازار در بلندمدت به سرمایهگذاران صبور پاداش خوبی داده است.
صندوقهای سرمایهگذاری
اگر حوصلهی تحلیل ندارید، صندوقهای سرمایهگذاری گزینهی مناسبی هستند. متخصصان پول شما را مدیریت میکنند و شما سود ماهانه یا سالانه دریافت میکنید.
ملک و طلا
این دو بازار سنتی در ایران همیشه طرفدار داشتهاند. ملک هم اجارهدهی دارد و هم رشد قیمت. طلا هم سپر خوبی در برابر تورم است.
قانون ۴ درصد چیست؟
یکی از مهمترین مفاهیم در مسیر استقلال مالی، «قانون ۴ درصد» است. این قانون میگوید شما میتوانید سالانه ۴ درصد از کل سرمایهتان را برداشت کنید، بدون اینکه نگران تمام شدن پولتان باشید. دلیلش این است که اگر سرمایهی شما بهطور متوسط سالانه ۷ تا ۱۰ درصد رشد کند (با احتساب تورم)، برداشت ۴ درصدی باعث میشود اصل پولتان نهتنها کم نشود، بلکه رشد هم بکند.
این قانون همان دلیلی است که در فرمول عدد FI از ضریب ۲۵ استفاده میکنیم (چون ۱ تقسیم بر ۰.۰۴ میشود ۲۵).
اشتباهات رایج در مسیر استقلال مالی
خیلیها با انگیزهی زیاد شروع میکنند اما وسط راه کم میآورند. دلیلش معمولاً یکی از این اشتباهات است:
- شروع دیر: هر چه زودتر شروع کنید، به نفعتان است. حتی با مبالغ کم.
- انتظار نتیجهی سریع: استقلال مالی یک پروژهی ۱۰ تا ۲۰ ساله است، نه یکشبه.
- ریسکهای غیرمنطقی: طمع برای سودهای بالا، معمولاً به ضرر ختم میشود.
- نادیده گرفتن تورم: در اقتصادهای تورمی مثل ایران، باید رشد سرمایه بالاتر از تورم باشد.
- مقایسه با دیگران: مسیر هر کس با دیگری متفاوت است.
- فراموش کردن لذت بردن از مسیر: زندگی فقط برای آینده نیست؛ امروز هم مهم است.
آیا در ایران میتوان به استقلال مالی رسید؟
این سوالی است که خیلیها میپرسند. پاسخ کوتاه: بله، اما با چالشهای خاص خودش. تورم بالا، نوسانات ارزی و بیثباتی اقتصادی، کار را سختتر میکند، اما غیرممکن نیست.
کلید موفقیت در ایران:
- سرمایهگذاری در داراییهای واقعی: ملک، طلا، سهام شرکتهای بنیادی
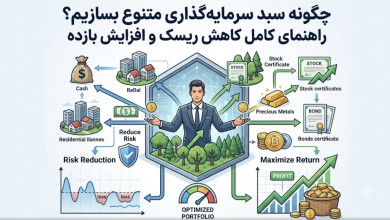
- تنوعبخشی به سبد سرمایهگذاری: همهی تخممرغها را در یک سبد نگذارید
- یادگیری مداوم: بازارهای مالی مدام تغییر میکنند
- صبر و استمرار: مهمترین فاکتور موفقیت
- درآمد دلاری: اگر بتوانید درآمد ارزی داشته باشید، یک قدم جلوتر هستید
سوالات متداول
حداقل از چه سنی باید برای استقلال مالی شروع کرد؟
هر چه زودتر، بهتر. اما هیچوقت دیر نیست. حتی اگر ۵۰ ساله باشید و تازه شروع کنید، میتوانید در ۶۰ سالگی به نقطهی خوبی برسید.
آیا با درآمد کم هم میتوان به استقلال مالی رسید؟
بله، اما زمان بیشتری لازم دارد. کلید ماجرا در افزایش تدریجی درآمد و حفظ نرخ پسانداز بالاست.
چقدر طول میکشد تا به استقلال مالی برسم؟
بستگی به نرخ پسانداز شما دارد. اگر ۵۰ درصد درآمدتان را پسانداز کنید، حدود ۱۷ سال. اگر ۱۰ درصد، حدود ۵۱ سال. هرچه بیشتر پسانداز کنید، سریعتر میرسید.
آیا استقلال مالی به معنی بازنشستگی کامل است؟
نه لزوماً. خیلیها بعد از رسیدن به FI، به کارهایی ادامه میدهند